1、首先,计提非货币性职工福利,将计提金额计入福利费科目和应付职工薪酬科目。

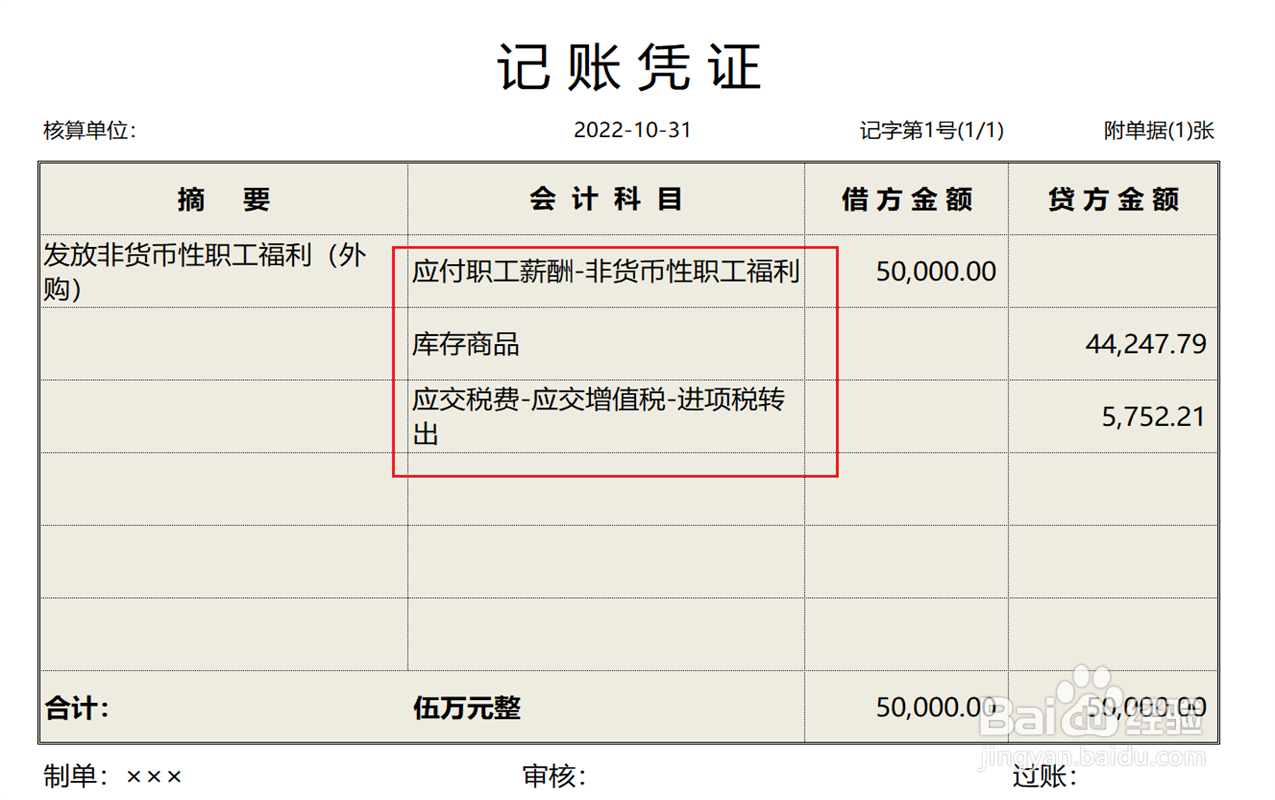
2、以外购商品的形式发放非货币性职工福利,冲销应付职工薪酬,同时将外购商品的进项税额进行转出。
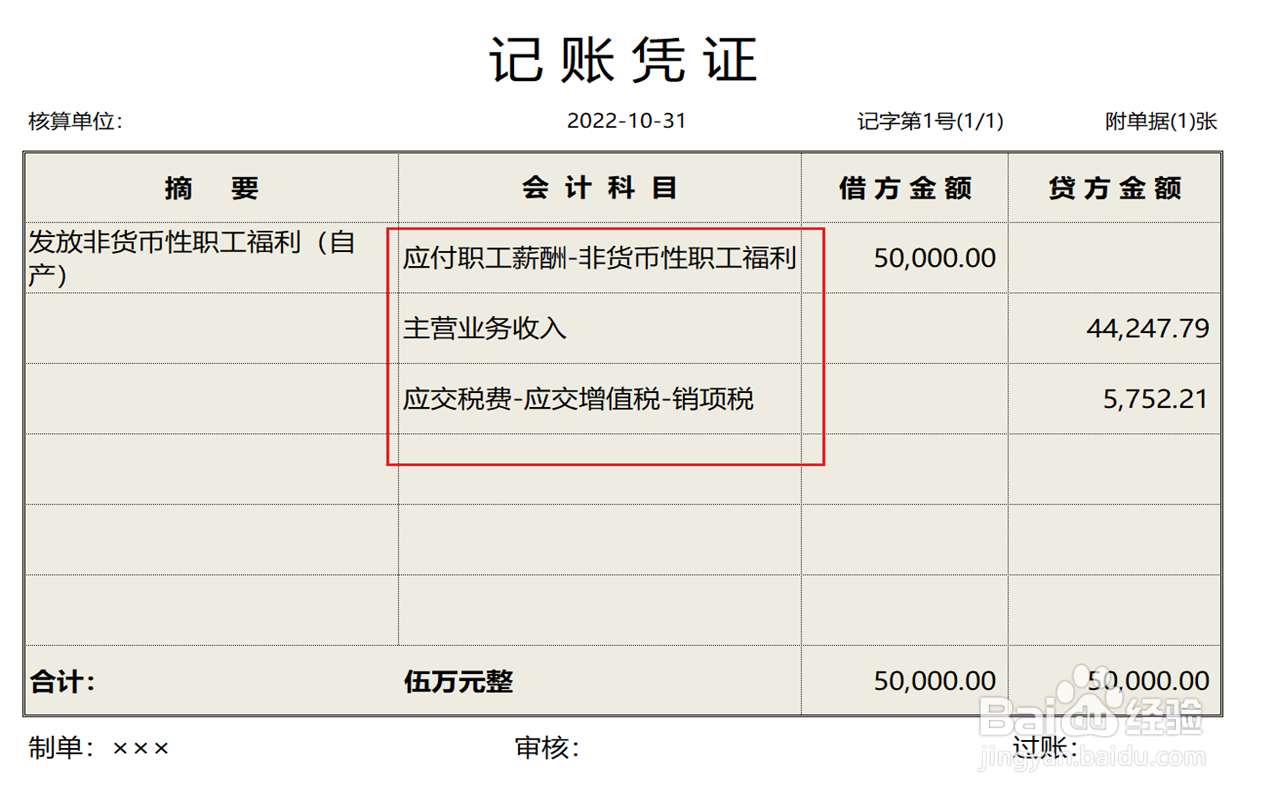
3、以自产商品的形式发放非货币性职工福利,冲销应付职工薪酬,同时视同销售,确认销售收入和销项税。
4、同时,结转自产商品的销售成本,会计处理操作完成。

时间:2026-04-22 11:31:49
1、首先,计提非货币性职工福利,将计提金额计入福利费科目和应付职工薪酬科目。
2、以外购商品的形式发放非货币性职工福利,冲销应付职工薪酬,同时将外购商品的进项税额进行转出。
3、以自产商品的形式发放非货币性职工福利,冲销应付职工薪酬,同时视同销售,确认销售收入和销项税。
4、同时,结转自产商品的销售成本,会计处理操作完成。
